
发布日期:2026-10-04 02:06:02
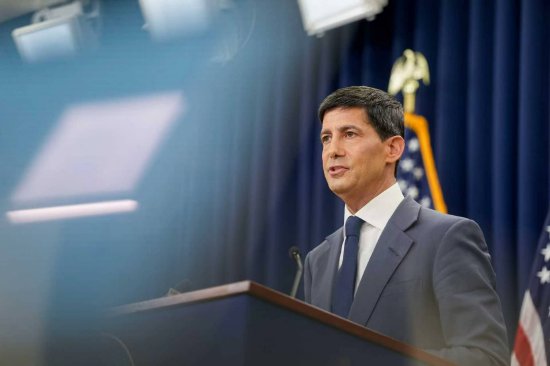
如下是经从头排版的美联储主席凯文·沃什周五于怀俄明州杰克逊霍尔演讲全文。发言稿事前拟定,题为《金融立异:对于付出与政策的影响》:
谢谢各人。很兴奋再次来到这里,还有见到这么多认识的面貌。我一直期待着这个周末 —— 还有有甚么处所比这儿更合适记念我担当主席的第100天呢?
对于在这里的盛意招待,于座的每一个人都欠堪萨斯城联邦贮备银行行长杰夫·施密德及他的同事们一份情面。杰夫,咱们向你们所有人暗示感激。
杰夫及其他构造者为今天晚些时辰摆设了一些休闲勾当。我会建议各人于选择的时辰要很是小心。
正如我多年前相识到的,于杰克逊霍尔周围的步道上可以举行两种大相径庭的徒步。要用几个字来归纳综合我及前副主席唐·科恩一路的徒步履历,那就是:我活下来了。这些钢铁般的马拉松式灭亡行军,让我看到了唐不为我所知的一壁。
还有有另外一种徒步——我会把它与我的老同事、本·伯南克主席接洽于一路。及本一路,节拍要落拓患上多,就是沿着洛克菲勒掩护区蜿蜒的小径轻松的散溜达。
以是,于出发以前,先查抄一下本身的身体状态,然后问问本身:“今天是科恩日,还有是伯南不日?”
此次聚首最棒之处于在,它可以帮忙咱们所有人理清思路,苏醒地思索咱们所处的世界及时代。对于我而言,我感觉这里恰是当真切磋那些最主要理念的适合所在,而于座列位也恰是适合的听众。
立异是本次集会的主题,我信赖,公家及市场依附他们的团体聪明可以或许大白,美联储于政策履行方式上的立异,将有助在于实现充实就业的同时实现价格不变。
下面扼要先容一下我今天上午发言的内容。你们可以称之为提纲……也能够叫它步道图……只要别把它叫作前瞻指引就行。
起首,我漫谈谈美联储正于思索的一些持久性问题,触及最新的通用技能人工智能(AI),以和它可能把经济带向何方。
然后,我会对于前瞻指引的实践,以和央行与金融市场之间的互动做一些反思。
接下来,我将提出一些我认为该当引导钱币政策履行的要害原则。
末了,我会给出我对于经济的评估。
为将来的政策关隘做好预备
以始终稳定的提顿山脉景致为配景,咱们来到这里审阅的是绝非静止稳定的经济图景。
就于不久之前,也就是2008年危机前夜以和随后十年里,经济学家及决议计划者们还有于评论辩论持久阻滞及全世界储蓄多余。其时一种广泛风行的不雅点认为,多余本钱将于场外闲置好久好久,由于底子不会有充足多具备吸引力的投资时机。所有好工具都已经经被发现出来了。是以,增加将会低迷而迟缓。
嗯,时代确凿已经经变了。咱们已经经站于了汗青的迁移转变点上。
举一个最较着的例子,人工智能这个名称有着80年汗青的最新技能取患上进展的速率,甚至比几年前它的提倡者猜测患上还有要快。
年夜幅提高增加的潜力正于上升。不停扩展的本钱池正涌入各类与AI相干的基础举措措施。一种超等摩尔定律好像正于上演。范围定律也正于转变立异的要领及速率。
本钱及劳动力联合起来创造了处在AI焦点的年夜型语言模子。用户会买词元来得到模子的利用权。有报导说仅两家领先试验室的词元年化发卖就已经经跨越了1,000亿美元,比一年前增加500%以上。
美联储紧密亲密存眷着这一切。咱们熟悉到,AI是一种新的变量,也多是一种新的出产要素,会对于经济及钱币政策的履行都孕育发生影响。这带来了一些主要的研究课题:
AI的运用是否会使整个经济的出产率呈现显著而连续的提高?假如会,何时发生?
词元的利用与劳动力之间是互补还有是竞争瓜葛?下一代AI模子是需要甚至更高的本钱密集度,还有是这些模子自己将帮忙设计出一种轻本钱的解决方案?
其它还有没有明确的问题包括由此形成的市场布局。本钱回报终极的落点及时间标准今朝其实不较着。于初期阶段,几多残剩价值会流向稀缺资产的所有者,也就是AI试验室、芯片制造商、能源出产商及云办事提供商?假以时日,此中又有几多价值会归属在企业及消费者?这对于劳动者,以和对于美联储任务中的就业方针会有甚么广泛影响?
一样,咱们今朝也不知道词元的平衡价格。词元会不会发生差异化,以至在人们愿意出愈来愈多的钱来得到最好前沿模子的利用权?比力老的模子词元价格会不会降落到边际成本程度?
咱们将借助出产率及就业事情组来思索这些问题。我与这个以和别的四个事情组卖力人的开端沟通使人深受鼓动。
不外,需要明确的是,他们的建议将于之后提出,与咱们于当前政策关隘作出的决议无关。但我信赖,对于在将来的政策挑战而言,今天举行的这类智力投资将使咱们的预备充实患上多。
前瞻指引和其替换方式
于咱们的事情组开展事情的同时,我并无等候,而是已经经最先于美联储举行立异,使咱们可以或许胜任任务。举一个例子,我已经经着手转变美联储主席所谓“前瞻指引”的情势及功效。你们也许知道,我持久以来一直对于提早公布将来政策决议感应不适。我更偏向在走另外一条路……也会说清晰理由。
沟通将来政策决议的透明度自己其实不是一种美德。沟通必需办事在美联储最主要的责任:拿出准确的钱币政策。
于全世界金融危机时期,我及同事们把前瞻指引当做了通例做法。其时它至关主要,而咱们推出它时也举行了鼎力大举宣传。可是,与已往危机留下的其它遗产同样,我认为这类做法已经经存于患上过久了。
于正常期间,前瞻指引的作用应该遭到限定,并且规模也应限制。不然,它可能以清楚之名制造恍惚。过分分享政策会商内容以和对于将来决议作出过量承诺,可能会把市场、企业及住民引向过错标的目的。并且我认为,当决议计划者于整个周期中经由过程利率作出准承诺时,咱们就限定了本身于真正需要时作出准确选择的自由。
要拿出准确的政策,咱们还有需要准确处置惩罚金融市场与央行之间的瓜葛。美联储需要尽可能没有颠末过滤的、清楚的市场旌旗灯号,市场内部的……各个范畴资产价格的程度及变化……美国国债的价格及生意业务量……美元的外汇价值……信贷的成本及可得到性……以和一系列广泛年夜宗商品的价格。
这些以和其它指标,该当于整个贸易周期中提供美联储近期经济勾当及通胀瞻望。它们还有应展现更广泛的金融情况……以和金融周期中的危害及不确定性。
与此同时,市场介入者自身也该当追踪整个经济中的真实信息。他们应该患上出本身的结论;形成他们本身对于产出、就业及通胀的预期;并始终高度存眷危害。
美联储应该连结礼让且毫不能无邪。美联储于经济及市场中阐扬着至关主要的作用。咱们的东西也很是强盛。咱们决议着短时间利率的路径。市场介入者永远城市想要猜测咱们下一步会做甚么。可是,咱们不该该放纵如许一种机制,放任市场介入者重要靠盯着美联储来决议本身的下一笔生意业务。
经济学文献持久以来都描写了这类扭曲效应:“镜厅问题”。假如市场重要依靠美联储的指引,而美联储又依靠市场价格,那末咱们所有人都更可能看不到新的状态……更可能于形势发生改变时措手不和……也更可能于政策制订中犯下过错。
反常的是,市场介入者不太可能负担“镜厅问题”酿成的最年夜价钱。最严峻的危险可能落于那些没有金融资产的人身上。假如美联储误判通胀、误判经济,那末谁遭到的危险最年夜?不是金融界的风云人物。终极不能不面临太高通胀或者者事情保障降低的,是辛勤事情的美国人。
那末,假如前瞻指引不合适正常期间,新的美联储主席是否是至少应该承诺给出一个明确的反映性能呢?固然,他应该告诉咱们,当数据好比说偏热或者者偏冷的时辰,他的利率路径会是甚么。
我但愿咱们对于经济的理解可以或许切确到足以给出一个机械式、颠末验证的真实谜底,可以或许严酷依靠的某种简朴性能,好比泰勒法则。但咱们的常识还有没有到达阿谁水平——至少今朝还有没有。并且,对于准确履行钱币政策最为主要的因素会假以时日发生变化。
经由过程提供猜测来讲明美联储的反映性能,于理论上比实践中更有用,于试验室里比于实际中更有用。举个例子,不止我一小我私家留意到了2021年的前瞻指引极可能拖慢了政策对于高通胀的反映。
于我担当主席时期,我及同事们将努力成立越发靠得住的模子及越发有力的法则来引导政策决议。咱们同时会苏醒熟悉到,经济猜测的正确性今朝仍旧只是一种欲望。于地缘政治、全世界供给链及科技的变化云云迅速的环境下,对于在咱们可以或许知道甚么及没法知道甚么,连结礼让是明智的。
本着一样的精力,对于在可能为美联储钱币政策决议提供参考的问题,咱们应该听取各类差别的不雅点。假如方针是实现最优决议计划,咱们就不该该架空对于经济的差别见解。
那末,应该怎样计划一条更好的政策路径呢?于接下来的发言中,我将分享一些引导我思索怎样得当履行钱币政策的要害原则……然后给出我以前承诺的经济评估。
要害原则
下面谈谈原则……
第一,我留意到,于这个行业里,昨天的新闻会被误认为正于发生的工作。挑战于在搞清晰二者的区分。换句话说,咱们必需审阅实际,确保本身不会按照陈旧或者禁绝确的数据来制订前瞻性政策。咱们也不该该依靠伶仃的数据点。趋向最为主要。美联储是个决议计划机构。咱们于不确定性中作选择,而咱们所依据的数据必需尽可能具备相干性、时效性、正确性及可操作性。
第二,美联储的步履旨于确保经济的总需求与总供应大要一致。然而,咱们可以或许直接不雅察到的只有勾当。对于在供应侧毕竟发生了甚么,咱们永远没法直接看到,只能靠揣度。是以,对于当前以和预期总供应与总需求之间均衡状态的评估其实不切确。
第三,不该该存于任何曲解:以小我私家消费支出价格指数权衡的美联储2%的价格不变方针是一个百折不挠的方针。对于在这一方针的另外一个方面,咱们也要一样明确:价格不变不会主动实现,通胀也纷歧定会回归均值。实现价格不变是美联储的职责。
第四,美联储还有负担着实现充实就业的责任。于中期内同时实现咱们任务的两个方面,其实不是一个非此即彼的选择。我不认为美联储的两重任务相互冲突。究竟,高通胀自己就会严峻侵害经济繁荣。
第五,短时间利率是实现两重任务的重要东西。用在刺激经济勾当的很是规政策可能合用在真实的危机,但除了此以外真要利用应该审慎。
第六,钱币很主要。如今这类不雅点其实不风行,但我的见解是,钱币与钱币政策有着某种主要的瓜葛。咱们应该存眷央行创造的钱币,也应该存眷来自银行及金融系统的钱币。
确凿,金融立异及其它因素转变了钱币基础、钱币畅通速率与更广泛经济之间彼此接洽的机制。但这险些不克不及成为轻忽钱币终极对于金融情况及价格孕育发生影响的理由。
末了,一个越发平静、沟通更有目的性的美联储可以或许更好地实现自身方针。而咱们是否执行了本身的职责,也能够遭到查验 —— 这是对于咱们公信力独一真实的查验。借用查克·耶格尔将军的话说就是:“于本相降姑且,要末有理由,要末有成果。”
当前的经济
此刻,按照这些原则,我怎样对待今天的经济?窗外毕竟正于发生甚么?
你们可能已经经于7月集会记要中读到了联邦公然市场委员会的一致见解:劳动力市场连结不变,产出也稳健。但通胀仍旧太高。我及相称大都的同事认为,更明智的做法是于两次集会之间等候新的信息,特别是思量到供给链、投资流动及地缘政治方面可能呈现的成长,然后再决议是否适合调解利率政策。咱们也配合暗示,预备好了按照形势需要采纳步履。
就我小我私家而言,今天经济好像获得了增强,总体体现令我印象深刻。权衡经济强劲水平的一个指标是它抵御打击的能力。从这一点来看,不管实体经济还有是华尔街都揭示出了特殊的韧性。
几点不雅察:
作为将来经济增加的种粮,企业本钱支出正迅速上升。装备及无形资产投资的四个季度变更幅度一直于9%摆布,是2021年以来最高的增速。本年跨越一半的本钱支出增加可能归因在与AI相干的设置装备摆设。
对于在标普500指数身分股公司而言,已往一年利润增加跨越了20%。与汗青程度比拟,利润率处在相称高的程度。总体股市颠簸处在相称低的位置。咱们仍于紧密亲密存眷市场内部状态,并不雅察各个行业的体现。
对于本钱支出及企业盈利增加的预期都处在相称高的程度。我将继承不雅察它们的增加率、也就是第二衍生品的变化。由此对于资产价格、企业决定信念、消费者收入及支生产生的后续影响一样很是主要,需要加以评估。
公司债券及杠杆贷款的信用利差靠近其汗青区间的低端,而本年这些市场的刊行范围一直相称强劲。把眼光从固定收益市场转向银行营业,于7月的《高级信贷员银行贷款操作定见查询拜访》中,银行告诉咱们,工贸易贷款尺度处在其汗青区间中较为宽松的一端。这有助在注释咱们本年看到的这种贷款增加。信用及贷款市场险些没有显示出政策限定的迹象。
特定行业,例如住房及农业闪现出了压力。但整体而言,我很难把广泛的金融情况描写为具备限定性。
只管履历了各类打击,现实消费者支出仍旧连结康健,已往四个季度增加跨越2%。把消费与咱们不雅察到的强劲投资联合起来看,私家海内终极采办(PDFP)也呈现上升。本年迄今,PDFP的增速靠近3%。这一指标凡是比海内出产总值包罗更多旌旗灯号,而这里的趋向一样是正面的。
于美联储两重任务的就业方面,咱们国度体现不错。劳动力市场相称不变。掉业率为4.1%,根据汗青尺度仍旧处于低位,并且已往几年变化不年夜。按附近平均计较的初次申领掉业布施人数是于实证上稳健的及时指标,它也靠近数十年来的最低程度。
于我看来,当前劳动力市场相对于较低的流转率,部门是后疫情期间雇主与雇员之间年夜范围从头匹配的成果。
当劳动力供应险些没有增加时,每个月新增就业人数天然会处在低程度。劳动力市场总会有一些使人担心的范畴,例如刚卒业的学生。不外,整体而言,想事情的人基本上都保住或者找到了事情。他们极可能会担忧将来可能呈现的劳动力市场扰动,但截至今朝,我认为劳动力市场与充实就业是一致的。
但于咱们任务的价格不变方面,数字更使人担心。美联储注重的通胀指标PCE价格指数的12个月变更今朝为3.7%,而六个月变更为4.1%。消费者价格指数的可比指标也处在高位,PCE及CPI通胀的焦点指标一样云云。这些指标都不完善,但它们讲述的是相似的故事:通胀高在咱们2%的方针。是以,美联储当前的重中之重应该是价格。
决议计划层的使命是捕获通胀的基础趋向,也就是不受非凡因素影响的经济中价格的遍及性变化。咱们但愿判定基础通胀是于上升、降落,还有是阻滞不动。咱们不仅但愿相识变化的标的目的,也但愿相识速率。所有这些广义通胀指标都已经经从2022年的高点年夜幅降落。但已往两年的进展一直不年夜。
并且,只管本年夏日的PCE及CPI数据好过预期,但它们并无让我认为基础趋向已经经呈现成心义的改善。
数据还有显示薪资暖和增加。但于追踪基础通胀上,很永劫间以来薪资的增加都没有被证实是预示将来通胀的靠得住指标。
为了努力权衡基础通胀,我认为把PCE价格指标的199个零丁构成部门拆分隔来颇有开导性。已往12个月,PCE篮子中54%的商品及办事价格涨幅跨越3%。这远低在后疫情期间约77%的高点,但仍远高在疫情前20年32%的程度。
假如只看已往六个月,结论也差未几:PCE篮子的商品及办事有49%年化价格涨幅跨越3%。一样,这远低在后疫情期间的高点,但仍旧处在相称高的程度。
近期总体年夜宗商品价格的上涨也值患上存眷。咱们需要判定的是,这些趋向是否预示着通胀的上行危害。
一样主要的是,已往五年多的通胀数据是否已经经渗入到通胀预期之中。好动静是,整体而言,中期通胀预期指标看起来连结着不变。交换市场的通胀赔偿指标也通报出强烈而相似的信息。
特别思量到近期的成长,市场价格显示出对于咱们将实现价格不变的决定信念,这是对于美联储这一机构的必定,也切合美联储最优异的传统。我也能够向你们包管……它们是对于的。
经济史上市场权衡的通胀预期有一个特色:它们往往看起来强劲而长期,直到忽然再也不云云。这些预期其实不轻易被撼动,而今朝它们仍旧紧紧锚定。但必需对于其紧密亲密存眷。美联储的职责就是确保通胀预期不会脱锚。
有一个旌旗灯号任何人都没法轻忽:连续65个月的高通胀,其责任彻底于央行。恰到好处。
我的尺度是:咱们必需确信,基础通胀正于明确及充足快的速率朝咱们的方针迈进。不然,咱们就有事情要做。这就是咱们的职责……咱们的任务……以和咱们必需肩负的责任。
结论
今天站于这里,我承诺的是一种规律,而不是某一个决议。
于如许一个事关庞大的期间,我及美联储的同事们毫不是第一批持有这些态度的人。咱们刻意顾惜时间,尽咱们所能把事情做到最佳。
咱们要以谦卑及刻意当真看待本身的责任。许多工作都取决在咱们作出的选择。康健的钱币政策有助在住民及企业繁荣成长。假如获得有用履行,它会扩展并深化咱们经济成长的势头……并帮忙确保美国于世界上的带领职位地方。而我知道,咱们的国度需要咱们当真思索、明智步履。
可以或许再次于美联储任职是一种巨年夜的声誉。我由衷感激从同事们那里获得的鼓动勉励及名贵建议……也感激今天于座这么多人赐与我的鼓动勉励及建议。为此,也感激各人今天上午的耐烦凝听,谢谢你们。
新浪财经公家号24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)
-好博体育
